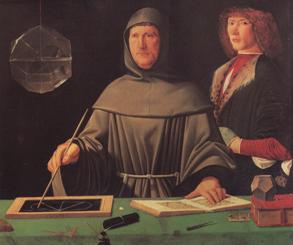
Luca Pacioli
 |
Enterprise Resource Planning (ERP) |
|
Der Beitrag von Luca Pacioli (1494)
|
Die Historiker sind sich einig, dass die doppelte Buchhaltung auf den italienischen Franziskanerpater Luca Pacioli (1445-1517) und seine Publikation aus dem Jahre 1494 zurückgeht. In seinem Werk „Summa“ lieferte der in der Zeit Leonardo da Vincis ebenfalls berühmte Mathematiker eine Zusammenfassung der mathematischen Methoden seiner Zeit. Im berühmten Tractatus XI mit dem Titel „Particularis de computis et scripturis“ beschreibt Pacioli die Regeln der Buchführung, wie sie damals von den norditalienischen Handelshäusern eingesetzt wurde. Typisch für die Buchführung dieser Zeit ist eine grosse Redundanz in der Datenerfassung. Der Geschäftsvorfall wurde zuerst notizenartig in einem Memorial erfasst. Von diesem Protokoll ausgehend wurde später von einer Fachperson eine Buchung mit Angabe von Gläubiger und Schuldner („Soll Geben“ und „Soll Haben“) erstellt und in ein Journal eingetragen. In einem dritten Schritt wurde diese Buchung dann in das Hauptbuch übertragen, das für jeden Schuldner und Gläubiger ein eigenes Kontoblatt enthielt.
Luca Pacioli: Summa de arithmetica, geometria, proportioni
et
Durch die Verwendung der Buchungszeile versuchte man sicherzustellen, dass zu jeder Veränderung auf Gläubigerseite immer auch eine gleiche Veränderung auf Schuldnerseite gehörte. Entstanden bei der Verbuchung Abweichungen, so waren diese sofort als dem Geschäftsvorfall zuzuordnender Gewinn oder Verlust auszuweisen und auf das entsprechende Sammelkonto „Gewinne und Verluste“ zu verschieben, das beim Abschluss mit dem Eigenkapital verrechnet wurde. Solche Abweichungen ergaben sich typischerweise im Lager, wenn der Verkaufspreis höher oder tiefer war als der Einkaufspreis und diese Abweichung sofort dem Betriebsgewinn zuzuordnen war. Das Ziel der Buchführung war demzufolge nicht einfach, Schuldner und Gläubiger in ausgeglichener Position zu halten, sondern den Ertrag für jeden einzelnen Geschäftsvorfall festzustellen und sofort mit dem Gewinn- und Verlustkonto beziehungsweise dem Eigenkapital zu verrechnen. Interessanterweise liefert Pacioli aber keine Vorschläge für die Zusammenfassung der Gewinne oder Verluste pro Kunde, was die Grundlage für ein einfaches Controlling hätte ergeben können. Gemäss Pacioli „stimmte“ eine Buchhaltung dann, wenn die Summen auf Gläubiger- und Schuldnerseite getrennt addiert den gleichen (positiven) Betrag ergaben. Wurden die Beträge auf der Gläubigerseite als negative Werte verrechnet, „stimmte“ die Buchhaltung, wenn die Summe aller Schuldnerund Gläubigerwerte gleich null war. Die doppelte Buchhaltung des Mittelalters kann deshalb definiert werden als eine Liste von Buchungswerten, deren Summe null ergibt. Stellt man die positiven Beträge unter der Sammelbezeichnung „Aktiven“ dar und die negativen unter der Sammelbezeichnung „Passiven“, erhält man eine Bilanz mit der Summe null. Bereits bei Pacioli ist gut ersichtlich, wie beim Buchen in der Bilanz durch nicht weiter erklärbare Wertveränderungen Gewinne oder Verluste entstehen. Wie Paul Weilenmann (Grundlagen des Betriebswirtschaftlichen Rechnungswesens, 1988) treffend ausführt, ist es nahe liegend, den nicht weiter erklärbaren Vermögenszugang oder –Abgang von der Bilanz abzugrenzen und als „Aufwand“ und „Ertrag“ in einer separaten „Erfolgsrechnung“ aufzuführen. So erhält man die heutige typische Aufteilung in Aktiven, Passiven, Aufwand und Ertrag. Erlaubt man nun Buchungen zwischen Bilanz und Erfolgrechnung, entsteht eine Differenz zwischen Aktiven und Passiven und die umgekehrte Differenz zwischen Aufwand und Ertrag. Diese Differenz bezeichnen wir als Gewinn beziehungsweise Verlust. Er bezeichnet die Summe der nicht weiter erklärbaren Differenz zwischen Aufwand und Ertrag (s. dazu Paul Weilenmann, ebenda).
Bilanz und Erfolgsrechnung mit
erklärbaren und nicht erklärbaren Zu- und
Abgängen Ein Buchführungssystem ist damit minimal definiert als eine Liste von Buchungen, bestehend aus mindestens einer Angabe von Konto und Betrag, deren Summe null ergibt, wobei die Konten den vier verschiedenen Typen (Aktiven, Passiven, Aufwand und Ertrag) zugeordnet sind, und der Gewinn in der Bilanz als Summe von Aktiven + Passiven beziehungsweise der negative Gewinnbetrag in der Erfolgsrechnung als Summe von Aufwand + Ertrag berechnet wird. Buchungen können in beliebiger Art zugefügt werden, vorausgesetzt dass die Summe der zugefügten Buchungen ebenfalls null beträgt. |
|
|||||||||||||||||||||||||||||||||||||||||||||||||