Luca Pacioli
 |
Enterprise Resource Planning (ERP) |
|
Prozessorientierte Buchführung
|
Vergleicht man die erfassten Belege einer Buchhaltung wird ersichtlich, dass sich die Buchungsmuster wiederholen. Für den Buchführenden wie auch den Revisor ist es deshalb interessant, nicht jeden einzelnen Beleg, sondern in Prozessen zusammengefasste Belege zu analysieren und zu prüfen.
Beispiel einer Prozessstruktur Typische Prozesse, denen Belege zugeordnet werden, sind zum Beispiel Einkauf und Verkauf, Zahlungen, Zinsrechnungen, Kapitalerhöhungen, aber auch nicht mit einem Geldfluss verbundene Prozesse wie zum Beispiel Abschreibungen und Rückstellungen. Für jeden einzelnen Prozess kann eine kleine Bilanz- und Erfolgsrechnung erstellt werden. Da der Prozess eine homogene Struktur hat, wird die Ausgabe nur wenige Konten enthalten. Damit sind Fehlbuchungen leicht zu identifizieren.
Master Prozess "booking" mit den Prozessen "payable", "receivable", Durch Ziehen mit der Maus können die Konten mit den Prozessen verbunden werden. Damit erhält der Anwender prozessbezogene Buchungsmuster, die Ordnung in die Kontierung bringen. Die Auswahl des richtigen Kontos bei der Eingabe von Buchungen erfolgt dann durch Auswahl aus einer Liste von prozessbezogenen Konten. Fehler in der Kontierung werden so wesentlich verringert und die Datenerfassung vereinfacht und beschleunigt. Prozessbezogen kann ein Gewinn oder Verlust berechnet werden und so die Entstehung des Reingewinns über die einzelnen Prozesse verfolgt werden. Dabei kann es wertvoll sein zwischen zwei Prozessklassen zu unterscheiden und Buchungen, die den Bargeldfluss betreffen (zum Beispiel Zinsen und Spesen) von kalkulatorischen Buchungen (wie zum Beispiel Abschreibungen) zu trennen. Pro Prozess muss die Summe aller Buchungen null ergeben. Entsprechend ist bei dieser Auswertung auch der Gewinn aus der Bilanz gleich dem negativen Gewinn aus der Erfolgsrechnung.
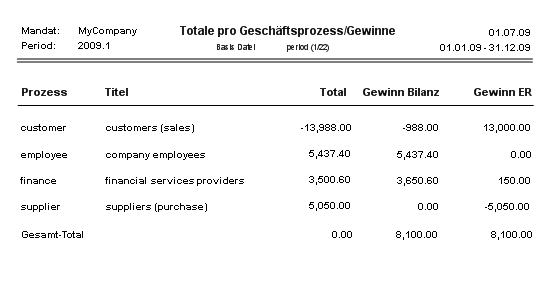
Entstehung des Gesamtgewinns als Summe Gewisse Prozesse wie beispielsweise die Lohnabrechnung werden aus der Finanzbuchhaltung ausgelagert. So kann das Datenvolumen reduziert, oft aber auch die Funktionalität der Anwendung ohne Rücksicht auf die Anforderungen der Finanzbuchhaltung optimiert werden. Auch in diesen Fällen bietet aber die prozessorientierte Datenstruktur von sqlFinance eine optimale Schnittstelle für die Übernahme der Daten, die in Belegen mit einer beliebigen Anzahl einseitiger Buchungen erfolgen kann. Voraussetzung ist auch hier, dass die Summe der übergebenen Buchungen null ergibt. Vor allem bei der Revision zeigt sich die Effizienz der prozessorientierten Finanzbuchhaltung. Der Revisor muss nicht mehr den Beleg aus dem Journal rekonstruieren, sondern kann im Gegenteil ganze Beleggruppen prozessweise überprüfen. Aus der Sicht des Revisors besonders prüfenswerte Prozesse wie Abschreibungen und andere Wertberichtigungen lassen sich leicht identifizieren. In den Notizen des Belegs ist allenfalls auch die Argumentation des Buchführenden erfasst. Diese kann dann in Bezug auf ihren Inhalt sowie die Konsistenz der Verbuchung wirkungsvoll geprüft werden. In einer Variante kann der Prozess auch dem Vertrag zugeordnet werden. Im Gegensatz zum Buchungsprozess ("booking process") kann man hier von einem Geschäftsprozess ("business process") sprechen. Dabei werden die Verträge einem Prozess zugeordnet, typischerweise Kunden, Lieferanten, Banken, Vermieter, Mitarbeiter et cetera. Auch in diesem Fall ergibt sich eine aussagekräftige Auswertung, die den Beitrag der einzelnen Vertragspartner zum Gesamtergebnis darstellt (Mitarbeiter - ohne erfolgswirksame Buchungen- und Lieferanten bezahlt 10'487.40; Bankzins und Kundenzahlung incl. MWST erhalten 14'138 ergibt ein Total für den aktuellen Cash-Bestand von 3'650.60):
Entstehung des Gesamtgewinns als Summe
Der Geschäftsprozess wird immer über die ganze Periode und alle darin enthaltenen Belege ermittelt. Beim Buchungsprozess hingegen wird der Gewinn nur für die dem Prozess zugeordneten Belege berechnet. Pro Buchungsprozess müssen sowohl Bilanz wie auch Erfolgsrechnung deshalb immer den gleichen Gewinnbetrag ergeben, da der Buchungsprozess eine Anzahl Belege mit Buchungen umfasst, deren Total null ergibt.
|
|